※2026年9月25日時点の情報です。金利は各銀行の公式サイト・公式発表で確認した税引前の年利で、変動金利のため今後も変わることがあります。最新の金利・条件は必ず各行の公式サイトで確認してください。特定の金融商品の購入をすすめるものではありません。本記事には広告が含まれます。
✓ 日銀は2026年9月18日に政策金利を1.25%程度へ引き上げ。これを受けて各行が10〜11月に普通預金金利を上げます。
✓ 条件なしの金利は、メガバンクもネット銀行も多くが年0.40%→0.50%へ。差がつくのは「優遇条件」です。
✓ 条件を満たせば、東京スター銀行(給与受取などで最大1.05%)、ソニー銀行(最大0.90%相当)、auじぶん銀行(最大0.85%)、楽天銀行(最大0.84%)などが高水準です。
✓ 選ぶ基準は「あなたが無理なく条件を満たせるか」。金利だけでなくATM・振込手数料も見て決めましょう。
「普通預金にも利息がつく時代になったらしい」
通帳を見ても利息は数円。そんな時代が長く続いたので、あなたも最近の金利ニュースにおどろいているかもしれません。2026年は日銀の利上げが続き、メガバンクの普通預金金利は約34年ぶりの水準まで上がりました。
とはいえ「年0.5%」「最大0.85%」「ポイント込み0.8%相当」と表示がバラバラで、どこが高いのか分かりにくいのが実情です。この記事では主な銀行の公式発表を編集部で確認し、「条件なしの金利」「条件を満たしたときの最大金利」「改定日」を一つの表にそろえました。

読み飛ばしガイド
そもそもなぜ普通預金金利が上がっているの?
普通預金金利が上がっている理由は、日本銀行が政策金利を段階的に引き上げているからです。銀行の預金金利は、日銀の政策金利や市場の金利に連動して見直されます。
日銀は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことを決めました。6月の会合に続く利上げです。
出典:日本銀行「金融市場調節方針の変更について(2026年9月18日)」
これを受けて、同じ日に三菱UFJ銀行・三井住友銀行・みずほ銀行が、普通預金金利を年0.40%から0.50%へ引き上げると発表しました。適用は2026年11月2日からです。ネット銀行も相次いで引き上げを発表しています。
出典:三菱UFJ銀行「円普通預金金利の改定について」/三井住友銀行「各種預金金利の変更について」/みずほ銀行「円預金金利の改定について」
普通預金金利 比較表(2026年9月25日確認)
結論として、条件なしで比べると多くの銀行は横並びで、差がつくのは優遇金利です。下の表は、各行の公式サイト・公式発表を2026年9月25日に確認してまとめたものです(税引前・年利)。
| 銀行 | 条件なしの金利 (現在→改定後) | 優遇後の最大 (改定後) | 主な優遇条件 | 改定日 |
|---|---|---|---|---|
| 三菱UFJ・三井住友・みずほ | 0.40%→0.50% | — | なし | 11月2日 |
| 楽天銀行 | 0.40%→0.50% | 0.58% (ボーナス金利込みで最大0.84%) | 楽天証券との連携(マネーブリッジ)など | 11月2日 |
| ドコモSMTBネット銀行 (旧 住信SBIネット銀行) | 0.40%→0.50% | SBIハイブリッド預金0.51% | SBI証券と連携した預金 | 10月1日 |
| auじぶん銀行 | 0.41%→0.51% | 0.85% | 「じぶんプラス」プレミアムステージ | 11月1日 |
| ソニー銀行 | 0.40%→0.50% | 0.90%相当 | 円リッチプログラム(4条件で各+0.10%) | 11月2日 |
| SBI新生銀行 | 0.40%→0.50% | 0.55% | ステップアッププログラムのダイヤモンドステージ | 10月13日 |
| PayPay銀行 | 残高に応じて段階的 | 0.70%+PayPayポイント0.1%相当 | 残高(30歳以上は200万円〜、29歳以下は100万円〜) | 11月1日 |
| GMOあおぞらネット銀行 | 0.40%→0.50% | 証券コネクト口座0.51% | 証券コネクト口座の常設プログラム | 11月1日 |
| 東京スター銀行 | 公式サイトで要確認 | 1.05%(現行) | 給与・年金受取など2つ以上 | 9月25日時点で改定発表は未確認 |
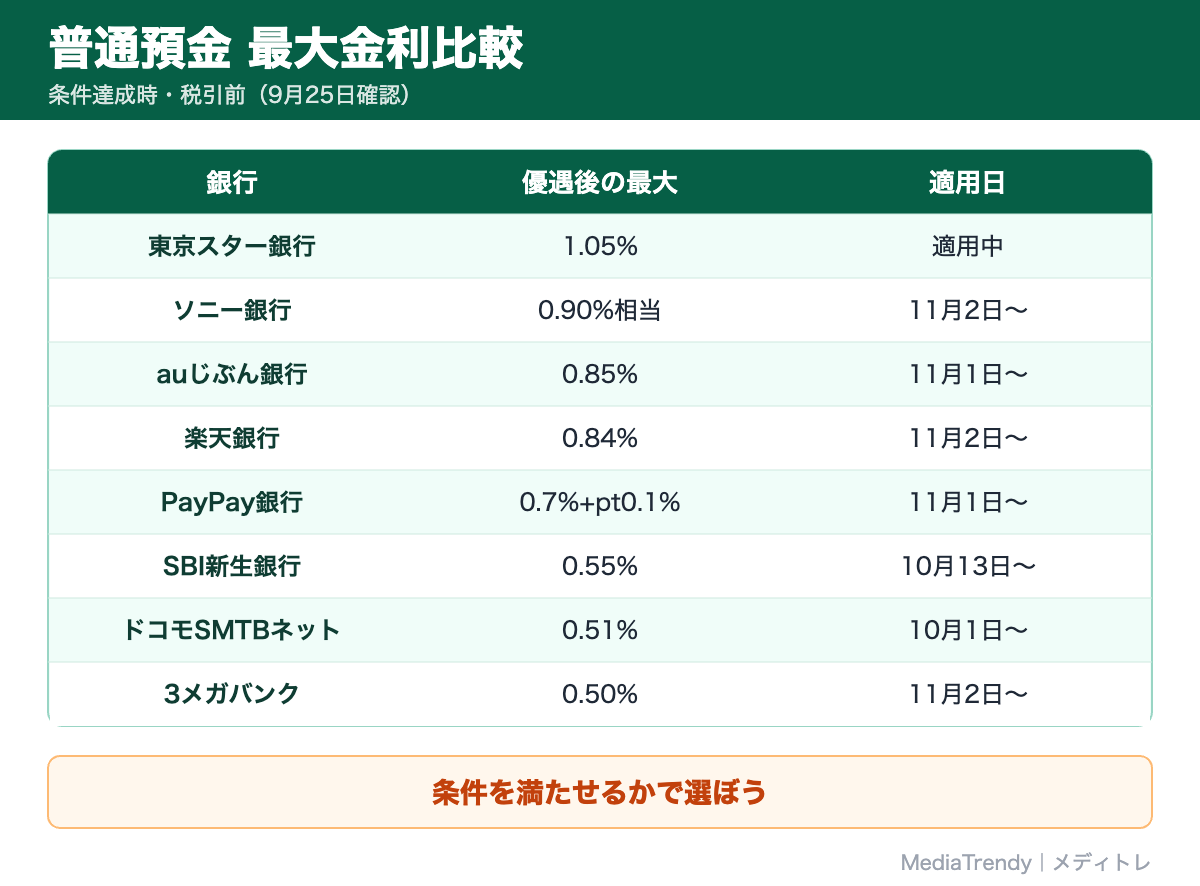
表の「—」は優遇金利の設定がないことを示します。東京スター銀行の条件なしの金利は、確認時点で公式ページの表示から数値を特定できなかったため載せていません。
改定日までは旧金利です。たとえば楽天銀行は11月1日まで、マネーブリッジ利用で年0.48%(ボーナス金利込みで最大0.74%)です。今すぐ口座を作っても、新しい金利になるのは改定日以降だと覚えておきましょう。
銀行別:優遇条件のポイント
最大金利を受けられるかは、あなたの生活に合った条件かで決まります。
東京スター銀行:給与・年金の受け取りで大きく上がる
「スターワン円普通預金」は、給与または年金の受取口座に指定すると年0.90%になります。資産運用商品を300万円以上持つ、NISA口座で投資信託を買うなどの条件と組み合わせ、2つ以上を満たすと年1.05%です。給与の受取口座を変えられるかどうかがカギです。
ソニー銀行:4つの条件を1つずつ積み上げ
「円リッチプログラム」は、①給与か年金の受け取り、②デビットカードの国内利用が月5万円以上、③円普通預金の月中平均残高100万円以上、④住宅ローン残高あり、の4つの条件ごとに年0.10%を上乗せします。11月2日からは通常金利0.50%とあわせて最大0.90%相当です。上乗せは月中平均残高1,000万円までが対象です。
出典:ソニー銀行「円普通預金金利を最大年0.90%(税引前)相当へ引上げのお知らせ」
auじぶん銀行:プレミアムステージが条件
11月1日から通常金利は0.51%、プレミアム金利優遇を受けると0.85%です。プレミアムステージは、総資産残高1,000万円以上などの特別条件か、対象取引で「スタンプ」を集める方法で達成できます。au PAYや証券会社との連携で上がる「まとめて金利優遇」は最大0.71%です。
楽天銀行:楽天証券を使う人向け
楽天証券と口座を連携する「マネーブリッジ」で、11月2日から残高1,000万円までは年0.58%(超えた分は0.52%)。楽天カードの引き落とし口座にすると0.52%です。給与受取や口座振替、楽天モバイル契約などで上乗せされる「ボーナス金利」も使うと最大0.84%です。
PayPay銀行:残高が多いほど上がる
「ステップアップ円預金」は手続き不要で、残高に応じて金利が上がります。11月1日から、30歳以上は残高200万円以上、29歳以下は100万円以上で年0.70%。さらにPayPayポイントの受取設定をすると、年0.1%分のポイントがもらえます(ポイントは残高500万円まで)。
出典:PayPay銀行 プレスリリース(2026年9月18日)
その他の銀行
SBI新生銀行は10月13日から通常0.50%、ダイヤモンドステージは0.55%です。ドコモSMTBネット銀行(2026年8月に住信SBIネット銀行から社名変更)は10月1日から0.50%、GMOあおぞらネット銀行は11月1日から0.50%に上がります。
出典:SBI新生銀行/ドコモSMTBネット銀行/GMOあおぞらネット銀行「金利」
失敗しない銀行の選び方
選び方の結論は、「条件の達成しやすさ」→「ATM・振込手数料」→「金利」の順で見ることです。金利差より手数料の方が大きくなることがよくあるからです。
1. 条件を無理なく満たせるか
- 給与・年金の受取口座を変えられる → 東京スター銀行、ソニー銀行など
- すでに楽天証券・SBI証券などを使っている → 証券連携型の銀行
- まとまった残高を置いておける → PayPay銀行、auじぶん銀行など
- 何もしたくない → 条件なしの金利で比べる(多くは0.50%で横並び)
2. ATM・振込手数料の無料回数
ネット銀行の多くは、コンビニATMの利用や他行への振込に「月◯回まで無料」という枠があります。枠の数は、ステージや利用状況で変わる銀行がほとんどです。預金が少ないうちは、数回の有料引き出しで1年分の利息の差が消えることもあります。自分が月に何回ATMを使い、何回振り込むかを数えてから、各行の手数料ページを確認しましょう。
3. 利息はいくら違う?
100万円を1年間預けた場合、年0.50%なら税引前5,000円、税引後は3,984円です。年0.90%なら税引後7,171円。差は約3,200円です。この差を「大きい」と感じるか、「手間の割に小さい」と感じるかも大切な判断材料です。
利息にかかる税金と預金保険
普通預金の利息には20.315%の税金がかかり、自動で差し引かれます。内訳は所得税15%、復興特別所得税0.315%、住民税5%です。源泉分離課税なので、原則として確定申告は必要ありません。
出典:国税庁「No.1310 利子を受け取ったとき(利子所得)」
もう一つ知っておきたいのが預金保険制度です。万が一銀行が破たんしても、普通預金などは1つの銀行ごとに1人あたり元本1,000万円までとその利息が保護されます。それを超える部分は、一部が戻らない可能性があります。
出典:金融庁「預金保険制度」
1,000万円を超える預金がある人は、複数の銀行に分けて預けるのが基本です。また、楽天銀行やPayPay銀行、ソニー銀行なども、優遇金利の対象は残高1,000万円までなど上限があります。
デメリット・注意点と向かない人
普通預金金利が上がったとはいえ、「金利だけで銀行を乗り換える」ことには注意点もあります。
- 金利は変動する:普通預金金利は変動金利です。利下げがあれば下がりますし、優遇条件そのものが変わることもあります。
- 条件の維持が手間:毎月の判定がある銀行では、条件を外すと翌月から金利が下がります。
- 物価上昇には追いつきにくい:物価が年0.5%以上上がれば、お金の実質的な価値は目減りします。
- 口座を増やしすぎると管理が大変:パスワード管理や不正利用のチェックも増えます。
✓ 生活防衛資金をまとめて置きたい
✓ 給与受取や証券連携を今の生活で満たせる
✓ ネットでの手続きに抵抗がない
・窓口で相談しながら手続きしたい
・残高が少なく、利息の差が数十円程度
・条件を毎月チェックするのが負担
ここで視点を変えてみましょう。大切なのは「金利」だけでなく「時間」と「安心」です。条件を満たすための手続きに何時間もかけるより、お金の置き場所を「すぐ使うお金」「いざというときのお金」「将来のためのお金」に分けて考える方が、家計全体の満足度は上がりやすくなります。生活費の値上がりが気になる人は、2026年秋の値上げ一覧もあわせて見ておくと、手元に置いておきたい金額の目安がつかみやすくなります。
預金以外の選択肢もふくめて家計全体を整えたいなら、お金の専門家に聞く方法もあります。自分の収入や家族構成に合わせた貯め方を、第三者の目線で整理してもらえるのが利点です。
預金にいくら置き、保険で何に備えるか。保険ストーリーは、FP資格をもつプランナーに保険や資産形成を無料で相談できる訪問型サービスです(対象は26歳以上の既婚の正社員の方など、条件あり)。

保険ストーリーの無料相談を見る ›

まずは本でお金の基本を押さえたい人には、定番の入門書もあります。


よくある質問
Q. 普通預金金利が一番高い銀行はどこですか?
A. 2026年9月25日時点で確認した範囲では、条件付きで東京スター銀行の年1.05%(給与・年金受取など2つ以上)が高い水準です。11月以降はソニー銀行が最大0.90%相当、auじぶん銀行が最大0.85%です。条件なしの金利は多くの銀行が0.50%前後で横並びです。
Q. メガバンクの普通預金金利はいつ0.5%になりますか?
A. 三菱UFJ銀行・三井住友銀行・みずほ銀行は、2026年11月2日から年0.50%に引き上げると発表しています。それまでは年0.40%です。
Q. 100万円を普通預金に預けると利息はいくらですか?
A. 年0.50%で1年間預けた場合、税引前は5,000円、20.315%の税金を引いた税引後は約3,984円です。実際の利息は銀行ごとの計算方法や支払い時期によって少し変わります。
Q. 普通預金と定期預金、どちらがいいですか?
A. すぐ使う可能性があるお金は普通預金、しばらく使わないお金は定期預金、という分け方が一般的です。定期預金は途中で解約すると金利が下がることがあります。どちらの金利が高いかは銀行と期間によって違うので、各行の金利一覧で確認してください。
Q. ネット銀行に預けても安全ですか?
A. 国内の銀行であれば、ネット銀行も預金保険制度の対象です。1つの銀行につき1人あたり元本1,000万円とその利息までが保護されます。あわせて、ログインの二段階認証など不正利用への対策もしておきましょう。
まとめ
- 日銀は2026年9月18日に政策金利を1.25%程度へ引き上げた
- メガバンクは11月2日から普通預金0.50%。ネット銀行も10〜11月に相次いで引き上げ
- 条件付きの最大金利は東京スター銀行1.05%、ソニー銀行0.90%相当、auじぶん銀行0.85%、楽天銀行0.84%など
- 選ぶ基準は「条件を満たせるか」→「手数料」→「金利」の順
- 利息には20.315%の税金。預金保険は1行1人1,000万円と利息まで
次の一歩として、今メインで使っている銀行の金利と、あなたが満たせそうな優遇条件を一つずつ書き出してみてください。そのうえで比較表と照らし合わせれば、乗り換えるべきか、今のままでよいかが見えてきます。
あわせて読みたい:103万・106万・130万円の壁、結局どう変わった?/2026年秋の値上げ一覧/2026年最低賃金はいくら?47都道府県一覧

