※2026年9月25日時点の情報です。税・社会保険の制度は、財務省・国税庁・厚生労働省・日本年金機構の公表資料をもとに整理しています。個別の判定は勤務先・加入している健康保険・税務署などに確認してください。本記事には広告が含まれます。
✓ 所得税の壁は「103万→160万(2025年分)→178万(2026年分)」へ。配偶者控除・扶養控除の対象も年収136万円以下に広がりました。
✓ 社会保険の106万円の壁は2026年10月1日に賃金要件が撤廃。今後は「週20時間以上か」が基準です。
✓ 130万円の壁は金額そのものは残るものの、2026年4月から労働契約の内容で判定する方式に。19〜22歳は150万円未満に緩和済みです。
✓ いちばん手取りに響くのは税ではなく社会保険。まず「自分がどの壁の近くにいるか」を確認しましょう。
「103万円の壁がなくなったって聞いたけど、結局いくらまで働けばいいの?」
160万円、178万円、106万円撤廃……と数字が次々に出てきて、あなたも混乱していませんか。パートのシフトを増やしたい人にも、大学生の子のバイト代が気になる親にも、2026年は「壁」のルールが一気に動いた年です。
ややこしい理由は、「税金の壁」と「社会保険の壁」が別の仕組みで動いているからです。この記事では公的資料をもとに、壁ごとの「何が起きるか」「2026年の状況」を早見表にまとめました。

読み飛ばしガイド
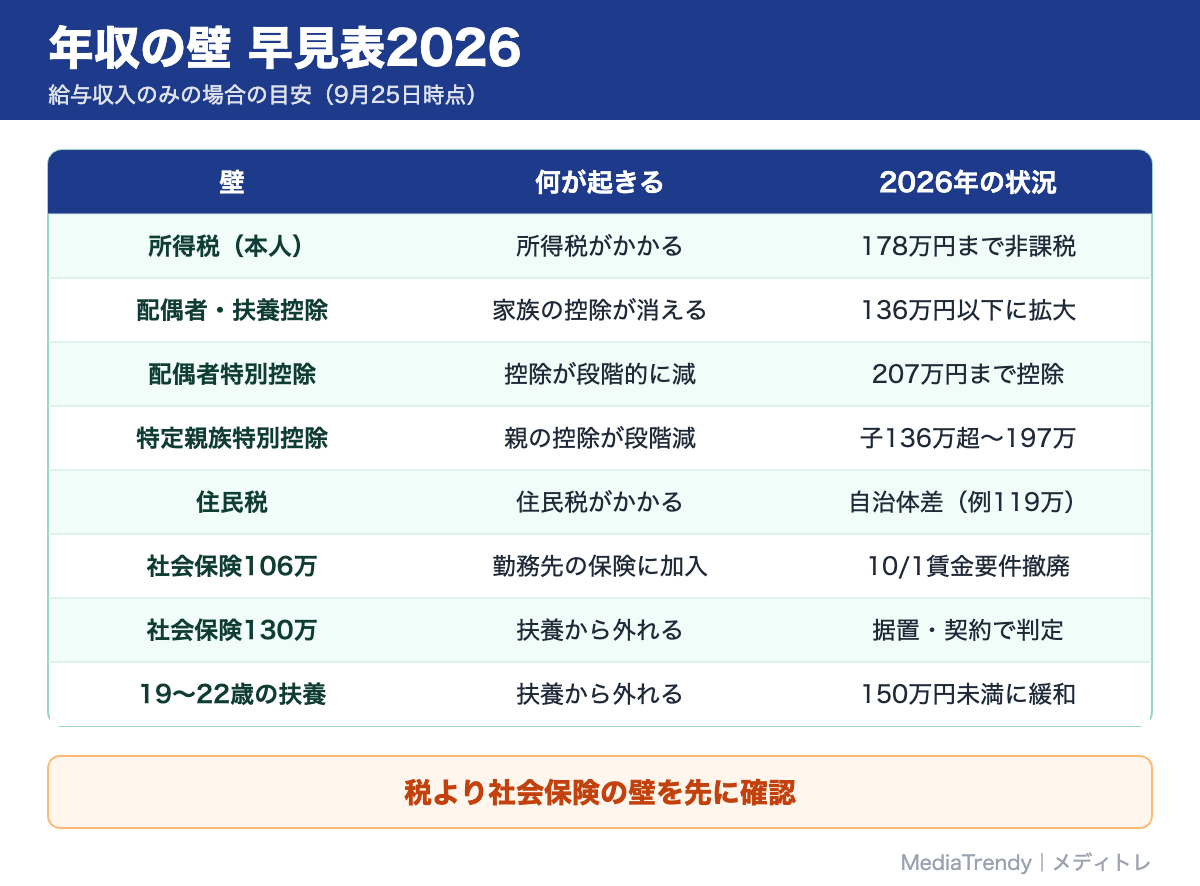
年収の壁 早見表(2026年版)
結論から言うと、2026年に意識すべき壁は「106万円(→週20時間)」と「130万円」の社会保険の壁です。税の壁が大きく上がったため、多くの人には社会保険の壁が先に来ます。
財務省・国税庁・厚生労働省・日本年金機構の資料をもとに編集部で整理しました。金額は給与収入だけの場合の目安です。
| 何の壁 | 超えると何が起きる? | 2026年の状況 |
|---|---|---|
| 本人の所得税 (旧103万円) | 本人に所得税がかかり始める | 2025年分は160万円、2026・2027年分は178万円まで所得税ゼロ(合計所得の要件あり) |
| 配偶者控除・扶養控除 (旧103万円) | 家族が「扶養控除等」を受けられなくなる | 2025年分は123万円、2026年分から136万円以下に拡大 |
| 配偶者特別控除 (旧150万・201万円) | 配偶者側の控除が段階的に減る | 2026年分は年収207万円以下まで控除あり(段階的に縮小) |
| 特定親族特別控除 (19〜22歳の子) | 親の控除が段階的に減る | 2026年分は子の年収136万円超〜197万円以下が対象 |
| 住民税 (110万円など) | 本人に住民税がかかり始める | 2026年の収入(2027年度課税)から給与所得控除が74万円に。例:名古屋市は119万円以下で非課税(自治体で異なる) |
| 社会保険 (106万円) | 勤務先の健康保険・厚生年金に加入 | 2026年10月1日に賃金要件(月8.8万円)撤廃。週20時間以上などが基準に |
| 社会保険 (130万円) | 家族の扶養から外れ、自分で保険料を負担 | 金額は据え置き。2026年4月から労働契約の内容で判定。19〜22歳は150万円未満 |
所得税の壁:103万→160万→178万円の流れ
所得税の壁は、2年連続の税制改正で103万円から178万円まで上がりました。理由は、物価が上がっているのに控除額が長く据え置かれていたためです。
2025年度税制改正:160万円の壁
2025年度の改正では、基礎控除が最大95万円に、給与所得控除の最低保障額が55万円から65万円に引き上げられました。95万円+65万円=160万円までは所得税がかからない仕組みです。あわせて、19〜22歳の子の年収が増えても親の控除が少しずつ減る「特定親族特別控除」ができました。
出典:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
2026年度税制改正:178万円の壁
2026年度の改正では、物価連動で控除を見直す仕組みをつくり、課税最低限を178万円まで「特例的に先取り」して引き上げました。
- 基礎控除:本則を58万円→62万円に。さらに2026・2027年分は、合計所得489万円以下なら42万円を上乗せして最大104万円
- 給与所得控除の最低保障額:65万円→69万円。2026・2027年分は特例で5万円上乗せして74万円
- 104万円+74万円=178万円
配偶者控除や扶養控除の対象となる家族の所得要件も、58万円以下から62万円以下(給与だけなら年収136万円以下)に広がりました。勤労学生控除は年収163万円以下が目安です。
出典:財務省「令和8年度税制改正の大綱の概要」/国税庁「源泉所得税の改正のあらまし(令和8年4月)」
国税庁によると、2026年度改正は2026年12月1日施行で、2026年分の所得税から適用されます。11月までの毎月の源泉徴収は変わらず、12月の年末調整でまとめて精算されます。扶養する家族が新たに対象になる場合は、扶養控除等申告書の出し直しが必要です。
ただし2026・2027年分の上乗せは「特例」です。2028年分以後は加算額が変わり、2年ごとに物価で見直す方針です。
住民税の壁:110万円はどう変わる?
住民税の壁は所得税より低く、自治体によって金額が違います。
住民税の基礎控除は所得税ほど上がっておらず、2025年の収入にかかる住民税(2026年度分)は、多くの都市部で年収110万円以下が非課税の目安です。
2026年度改正では、住民税でも給与所得控除の最低保障額が上がります。2026年・2027年の収入にかかる住民税(2027年度・2028年度分)は、特例を含めて74万円です。たとえば名古屋市は、給与収入119万円以下なら市民税・県民税が課税されないと案内しています。
出典:名古屋市「令和9年度以降適用される市民税・県民税に関する主な税制改正」
住民税は働いた翌年の6月ごろから課税されます。正確な非課税ラインは、お住まいの市区町村のサイトで確認してください。
社会保険の106万円の壁:2026年10月に賃金要件撤廃
106万円の壁は、2026年10月1日から「年収」ではなく「労働時間」で判断する壁に変わります。
これまでは、従業員51人以上の企業などで次の条件をすべて満たす人が加入対象でした。
- 週の所定労働時間が20時間以上
- 月額賃金が8.8万円以上(年収換算で約106万円)
- 2か月を超えて働く見込みがある
- 学生ではない
このうち「月額8.8万円以上」の条件がなくなるのが今回の改正です。さらに企業規模の条件も段階的になくなり、2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上、2035年10月には10人以下の企業まで対象が広がる予定です。
出典:厚生労働省「社会保険の加入対象の拡大について」/日本年金機構「短時間労働者の社会保険適用拡大」
手取りの変化や加入のメリットは、こちらで詳しく解説しています。
▶ 106万円の壁が2026年10月に撤廃。パート主婦の手取りはどう変わる?
130万円の壁:判定方法の見直しと150万円特例
130万円の壁は金額そのものは残っています。ただし、判定のしかたと一部の年齢の基準が変わりました。
2026年4月から「労働契約の内容」で判定
家族の健康保険の扶養に入れるかどうかは、これまで「今後1年間の収入見込み」で判断していました。2026年4月1日からは、労働条件通知書などに書かれた賃金(諸手当や賞与をふくむ)から見込まれる年収が130万円未満なら、原則として扶養に入れる扱いになっています(給与以外の収入がない場合)。
ねらいは、残業で扶養から外れるのを心配する「働き控え」を減らすことです。ただし、契約期間が1年未満の場合や「シフト制による」など労働時間がはっきりしない場合は、この方法を使えません。
出典:日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
19〜22歳は150万円未満に
2025年10月1日以降の扶養認定では、19歳以上23歳未満(配偶者を除く)の年収要件が150万円未満に引き上げられています。なお、60歳以上や障害のある人は、以前から180万円未満が基準です。
出典:日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」/厚生労働省「年収の壁への対応」
繁忙期などで一時的に収入が増えた場合は、勤務先の「事業主の証明」を出すことで、原則として連続2回まで扶養にとどまれる仕組みもあります。細かな運用は健康保険組合ごとに違うことがあるので、加入先に確認しましょう。
ケース別の考え方(パート・学生・親)
ケース1:会社員の配偶者の扶養に入っているパート
まず「週20時間以上か」と「勤め先の規模」を確認します。対象なら2026年10月から年収に関係なく勤務先の社会保険に加入。対象外なら次は130万円です。税は年収136万円まで配偶者控除、207万円まで配偶者特別控除が段階的に残ります(夫・妻の合計所得1,000万円以下の場合)。
ケース2:19〜22歳の学生アルバイト
本人の所得税は2026年分なら年収178万円までかかりませんが、住民税はもっと低い金額でかかり始めます。親は子の年収136万円まで特定扶養控除、136万円超〜197万円は特定親族特別控除が使えます。健康保険の扶養は150万円未満が目安です。
ケース3:シフトを増やして扶養を抜けるか迷っている人
扶養を抜けると保険料を自分で払うため、手取りが一時的に減ることがあります。一方、勤務先の厚生年金に入れば将来の年金が増え、傷病手当金なども受けられます。「目先の手取り」と「将来の保障」のどちらを重く見るかで答えが変わります。
注意点と「働き方」を決めるもう一つの視点
年収の壁は「超えたら損」と決めつけないことが大切です。そのうえで次の点に注意しましょう。
- 配偶者手当に注意:勤務先の家族手当が「年収103万円以下」「130万円以下」などの条件のままのことがあります。税の壁とは別なので、就業規則を確認しましょう。
- 副業・事業収入がある人:表の金額は給与だけの場合の目安です。
✓ 将来の年金を増やしたい
✓ 週20時間以上働ける見込みがある
✓ 収入を増やしてキャリアにつなげたい
・年収が130万円のすぐ近く
・勤務先に配偶者手当の条件がある
・介護や子育てで時間の余裕が少ない
もう一つの視点が「時間」です。手取りが月数千円増えても、家族との時間や体調を削っては本末転倒です。逆に社会保険に入れば将来の「安心」が増えます。お金・時間・安心の3つを並べて、納得できる働き方を選んでください。
最低賃金が上がると、同じ時間働いても年収が壁に近づきます。地域の最低賃金もチェックしておきましょう。
世帯でいくら働くのが良いか、保険の見直しとあわせて考えたい人は、お金の専門家(FP)に相談する方法もあります。家族の収入や扶養の状況をふまえて整理してもらえるのが利点です。
社会保険に入ると保障が手厚くなるぶん、民間の保険が過剰になることもあります。保険ストーリーは、FP資格をもつプランナーに保険や資産形成を無料で相談できる訪問型サービスです(対象は26歳以上の既婚の正社員の方など、条件あり)。

保険ストーリーの無料相談を見る ›

自分で家計を整理したい人は、まず収入と支出を見える化するのが近道です。

よくある質問
Q. 103万円の壁はもうなくなったのですか?
A. 所得税の面では、2025年分は160万円、2026・2027年分は178万円まで所得税がかからない仕組みになりました。配偶者控除や扶養控除の対象も、2026年分から年収136万円以下に広がっています。ただし、勤務先の家族手当の条件が103万円のまま残っている場合があります。
Q. 178万円の壁はいつから適用されますか?
A. 2026年分の所得税から適用され、2026年12月の年末調整で精算されます。2027年1月以後の給与は、改正後の源泉徴収税額表で計算されます。
Q. 106万円の壁がなくなったら、130万円まで扶養にいられますか?
A. 勤め先が対象の規模で、週20時間以上などの条件を満たすと、年収130万円未満でも勤務先の社会保険に加入します。その場合は家族の扶養から外れます。週20時間未満であれば、130万円が引き続き目安です。
Q. 大学生の子どものバイト代は、いくらまでなら扶養のままですか?
A. 税の扶養控除は年収136万円以下、健康保険の扶養は150万円未満(19〜22歳)が目安です。197万円以下なら親は特定親族特別控除を受けられます。
まとめ
- 所得税の壁は103万→160万(2025年分)→178万円(2026・2027年分)へ
- 配偶者控除・扶養控除の対象は、2026年分から年収136万円以下
- 住民税の壁は所得税より低く、自治体によって違う(例:名古屋市は2027年度分から119万円)
- 106万円の壁は2026年10月1日に賃金要件が撤廃。週20時間以上が新しい目安
- 130万円の壁は残るが、労働契約で判定。19〜22歳は150万円未満
次の一歩として、雇用契約書で「週の所定労働時間」と「時給」を確認し、早見表と照らし合わせてみてください。迷ったら勤務先や加入している健康保険に相談するのが確実です。
あわせて読みたい:106万円の壁が2026年10月に撤廃。パート主婦の手取りはどう変わる?/2026年最低賃金はいくら?47都道府県一覧/2026年秋の値上げ一覧

