※2026年9月25日時点の情報です。各サービスの料金・特徴は、2026年9月25日に各社の公式サイトで確認できた内容だけを載せています。内容は変わることがあるため、申し込む前に公式サイトで最新情報をご確認ください。本記事は特定の金融商品をすすめるものではありません。本記事には広告が含まれます。
✓ 無料FP相談の多くは保険代理店が運営しています。相談料が無料なのは、保険が契約されたときに保険会社から入る手数料で運営しているためです。
✓ 選ぶときは「店舗・訪問・オンライン」のどれで話したいかと、担当者を変えてもらえる仕組みがあるかを先に決めるのが近道です。
✓ 家に来てもらって夫婦でじっくり話したいなら、訪問型の保険ストーリーも候補です。ただし26歳以上・既婚・正社員などの対象条件があります。保険を売らない人に相談したいなら有料の独立系FPという選択肢もあります。
✓ 「今日は契約しません」と最初に伝えておけば、断りにくさはかなり減らせます。
お給料は増えないのに、物価は上がる。NISAや保険の見直しをした方がいいとは分かっていても、何から手をつければいいのか分からない。あなたも、そんなモヤモヤを抱えていませんか。
「無料でFPに相談できる」と聞くと気になる一方で、「無料なのはなぜ?」「しつこく保険をすすめられない?」と不安になるのも自然なことです。
この記事では、主な無料FP相談サービスを、各社の公式サイトで確認できた情報だけで比べました。当サイトが提携していないサービスも表に入れています。なお、編集部はこれらのサービスを実際に使った体験談は持っていません。そのかわり、仕組みや選び方、断り方など「判断の材料」をていねいにまとめました。

読み飛ばしガイド
無料FP相談はなぜ無料?仕組みを知ろう
結論から言うと、無料FP相談の多くは保険代理店のビジネスです。相談した人が保険に入ると、代理店は保険会社から手数料を受け取ります。その手数料で、FPの人件費や店舗の費用をまかなっています。
つまり、相談そのものは無料でも、相手は「保険を販売する立場」でもあるということです。これは悪いことではありません。ただ、この前提を知っておくと、提案を受けたときに「本当に今の自分に必要か」を落ち着いて考えられます。
複数の保険会社の商品を扱う代理店(乗合代理店)には、法律でルールが決められています。お客さんの意向を確認したうえで商品を比べ、なぜその商品をすすめるのかを説明することが求められています。2025年に成立した改正保険業法では、大規模な乗合代理店の体制強化などが盛り込まれ、関係する内閣府令などは2026年6月1日施行とされています(出典:金融庁「令和7年保険業法改正に係る内閣府令等の公布及びパブリックコメント結果の公表について」)。
一方で、相談料を受け取って運営する有料の独立系FPもいます。保険の販売手数料に頼らない分、1回数千円〜数万円の相談料がかかります。日本FP協会のサイトでは、相談内容や地域からFPを探せるほか、無料体験相談の案内もあります(出典:日本FP協会「FPに相談する」)。
「無料=怪しい」ではありません。「無料=保険の販売とセット」と理解しておけば、使いこなせるサービスです。
店舗型・訪問型・オンライン型のちがい
相談の受け方は大きく3つです。どれがいいかは、あなたの生活スタイルで決まります。
| タイプ | 向いている人 | 気をつけたい点 |
|---|---|---|
| 店舗型(ショッピングモールなどの窓口) | 資料を見ながら対面で話したい人、家に人を上げたくない人 | 店舗まで行く時間がかかる。子連れだと落ち着かないことも |
| 訪問型(自宅や近くのカフェ) | 小さな子どもがいて外出しにくい人、夫婦そろって話したい人 | 自宅だと話を切り上げにくい。対応エリア外のこともある |
| オンライン型(ビデオ通話) | 仕事や育児で忙しい人、地方に住んでいる人 | 通信環境が必要。証券の画面共有などに少し慣れが必要 |
1社で複数の方法を選べるサービスもあります。
主要サービス比較表とタイプ別おすすめ
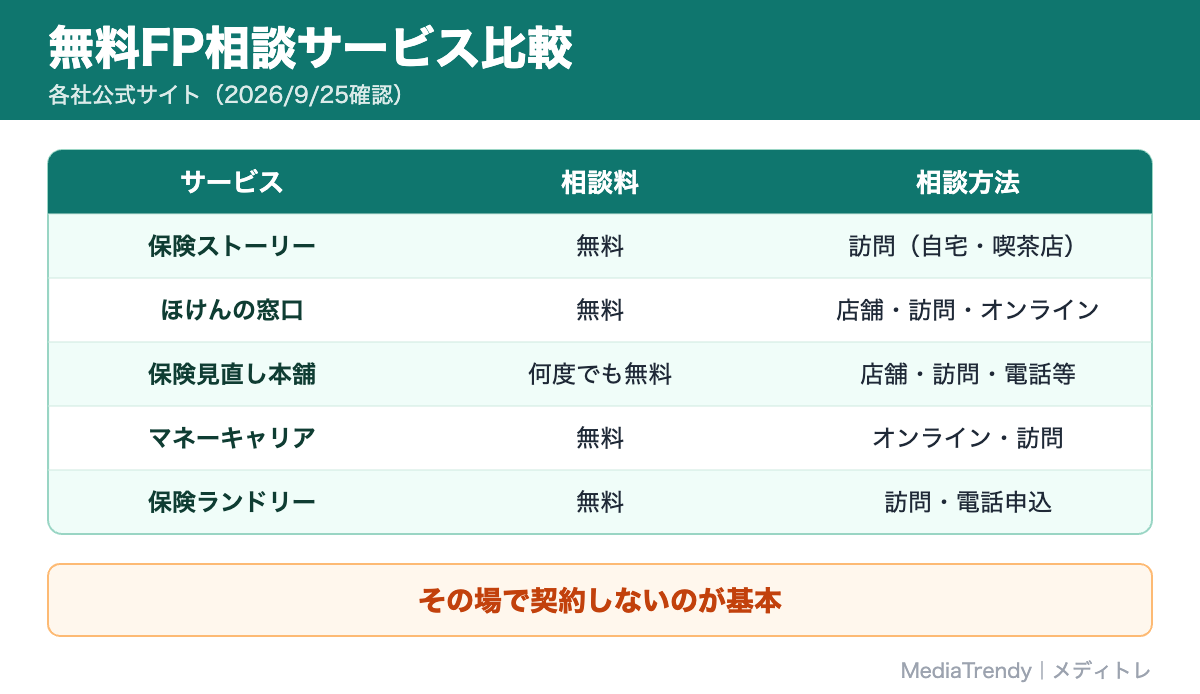
主な無料相談サービスを、公式サイトの情報で整理しました。★は当サイトの提携サービス、無印は提携していない比較用のサービスです。
※2026年9月25日確認。数値は各社公式サイトの表記どおり。
| サービス | 相談料 | 相談方法 | 公式サイトで確認できた特徴 |
|---|---|---|---|
| ★保険ストーリー(株式会社mogana) | 無料(契約は必須ではない) | 訪問型(自宅、または喫茶店・ファミレスなど。ファストフード店・フードコートは不可) | プランナーは全員FP資格を保有。10社以上から比較できる(担当者による)。対象は26歳以上・既婚・正社員の方で、対象地域は一部の都道府県 |
| ほけんの窓口 | 無料 | 店舗、訪問(エリア限定)、オンライン | 全国700店舗以上。40社以上・300商品以上を扱う(取扱いは店舗により異なる) |
| 保険見直し本舗 | 何度相談しても無料 | 店舗、訪問、電話、オンライン | 全国373店舗。40社以上の保険会社を扱う |
| マネーキャリア(株式会社Wizleap) | 無料 | オンライン、訪問など | 女性FPが多数在籍と案内。勧誘方針や提携代理店の一覧を公開 |
| 保険ランドリー(株式会社ティー・フィック) | 無料 | 訪問(対応できない地域あり)、電話で申込み可 | 提携している保険コンサルタントが自宅や希望の場所へ訪問 |
出典:各社公式サイト(2026年9月25日確認)。保険ストーリーの対象条件(年齢・既婚・正社員・地域)は、当サイトが提携する広告サービスで案内されている申込み対象です。取扱会社数や店舗数、対象条件は変わることがあります。
編集部の評価基準
「どこが一番」と決めることはしません。そのかわり、次の4つの基準で「どんな人に合うか」を整理しました。
- 料金の分かりやすさ:何が無料で、何にお金がかかるかが公式サイトで分かるか
- 相談方法の選びやすさ:店舗・訪問・オンラインから選べるか
- 中立性の見えやすさ:勧誘方針や取扱保険会社が公開されているか
- 対象者との相性:女性の専門家、近所の店舗など、あなたの希望に合うか
タイプ別おすすめ
- 近所の店舗で対面で話したい人には:店舗数が多いほけんの窓口、保険見直し本舗
- 家から出ずに話したい人には:オンライン対応のマネーキャリア
- 自宅や近くのカフェで、夫婦そろってじっくり話したい既婚の会社員には:訪問型の保険ストーリー、保険ランドリー
- 保険の販売とは切り離して相談したい人には:相談料を払う独立系FP
- 公的な窓口から探したい人には:日本FP協会のFP検索や無料体験相談
保険ストーリーの特徴と注意点
保険ストーリーは、株式会社moganaが運営する訪問型の無料保険相談です。Webで申し込むと、提携しているプランナーが自宅や近くの喫茶店・ファミレスなどに来て相談にのります。公式ページで確認できた特徴は次のとおりです。
- 相談は無料。提携している保険コンサルタントや代理店からの手数料で運営されています
- プランナーは全員がFP資格を保有していると案内されています
- 担当者によりますが、10社以上の保険会社の中から複数社を見比べられます
注意点もあります。まず、申込みの対象は26歳以上・既婚・正社員の方で、対象地域は一部の都道府県に限られます(全国ではありません)。面談は1時間30分〜2時間ほどかかる対面形式です。公式ページでも、既往症や治療中の状況、職業、住んでいる地域などによっては相談を受けられない場合があるとされています。
また、公式のよくある質問では、契約は必須ではないとしたうえで「前向きに検討してほしい」という趣旨も書かれています。提案を受ける前提のサービスだと理解し、その場で決めずに持ち帰るのがおすすめです。申込みフォームでは住所・電話番号・年収なども入力するので、個人情報の取扱方針にも目を通しておきましょう。
「子どもが生まれたけれど、保険をそのままにしている」「夫婦で一緒に話を聞きたい」。そんなあなたには、家まで来てもらえる訪問型が合うかもしれません。サービスの詳しい内容は保険ストーリーの解説記事でも紹介しています。
FP資格を持つプランナーが自宅や近くの喫茶店に来て、10社以上の保険から比較して提案する無料の訪問型相談です。契約は必須ではありません。対象は26歳以上・既婚・正社員の方で、一部地域のみです。

保険ストーリーの無料相談を見る ›

相談前にやっておく準備
準備をしておくと、同じ1時間でも得られる情報がぐっと増えます。次のチェックリストを使ってください。
- □ 相談したいことを1〜2個にしぼる(例:「医療保険が必要か知りたい」「教育費をいくら貯めればいいか」)
- □ 今入っている保険の証券、または保険会社のマイページの画面を用意する
- □ 手取り月収と毎月の支出をざっくり書き出す(家計簿アプリの画面でもOK)
- □ 貯金額、NISA・iDeCoの有無を確認する
- □ 勤務先の制度(団体保険、健康保険の付加給付など)を調べておく
- □ 「今日は契約しない」と自分の中で決めておく
働き方が変わる予定がある人は、社会保険の加入条件の変化も押さえておくと話がスムーズです(参考:106万円の壁が2026年10月に撤廃。パート主婦の手取りはどう変わる?、年収の壁2026の最新情報)。貯金の置き場所を考えるなら、銀行金利2026の比較記事も参考になります。
よくある勧誘と上手な断り方
無料相談で多い「困った場面」と、その対処法をまとめました。
| よくある場面 | おすすめの対応 |
|---|---|
| その場で申込書を出される | 「家族と相談してから決めます」と伝え、資料だけ持ち帰る |
| 「今月までの保険料です」と急がされる | 年齢で保険料が上がることはあるが、急ぐ理由を具体的に聞く。納得できなければ見送る |
| 今の保険の解約をすすめられる | 新しい保険の加入が決まる前に解約しない。健康状態によっては新しく入れないこともある |
| 相談後の電話やメールが多い | 「必要なときはこちらから連絡します」とはっきり伝える。運営会社の窓口に担当変更を頼む |
マネーキャリアのように、勧誘方針を公開しているサービスもあります。申し込む前に、担当者の変更や連絡停止をどこに頼めばいいか確認しておくと安心です。
それでもトラブルになったら、ひとりで抱えずに消費者ホットライン「188」に電話しましょう。近くの消費生活センターにつながります(出典:消費者庁「消費者ホットライン」)。
向いている人・向かない人
✓ 保険の入り方・見直し方を知りたい
✓ 複数社の保険を一度に比べたい
✓ 自分で調べる時間がない
✓ 提案されても自分で判断できる
・保険の提案を一切受けたくない
・独身、自営業、対象地域外など、訪問型サービスの対象条件に合わない(保険ストーリーの場合)
・1時間半〜2時間の面談は長い、短時間で済ませたい
・株や投資信託の個別銘柄を選んでほしい
・断るのがとても苦手
・税金や相続の具体的な手続きをしたい(税理士などの専門家へ)
なお、保険代理店のFPは、個別の株や投資信託の売買をすすめる立場にはないことが多いです。投資の方針は、最後は自分で決めることになります。
「お金」だけでなく「時間」でも考えてみる
FP相談の価値は、保険料が安くなるかどうかだけではありません。ネットで何時間も調べて迷うより、1時間で要点を聞いたほうが早い人もいます。
逆に、提案を断るストレスが大きい人にとっては、有料でも販売のない相談のほうが「気持ちが楽」という満足度の面で合うかもしれません。あなたが何を大事にしたいかで選ぶのが、いちばん後悔しにくい方法です。訪問型の保険相談をもっと知りたい人は、保険ストーリーの解説記事もあわせてどうぞ。
既婚で会社勤めのあなたが、「平日は店舗に行く時間がない」と感じているなら、自宅に来てもらう方法もあります。申し込む前に、対象地域かどうかだけ確認しておきましょう。
Webで予約すると、FP資格を持つプランナーが自宅や近くのファミレスなどに来て、今の保険の分析と見直しの提案をしてくれます。相談は無料で、面談は1時間半〜2時間ほど。対象条件は申込み前に確認を。
保険ストーリーの無料相談を見る ›
よくある質問
Q. 無料FP相談は本当に最後まで無料ですか?
A. 保険代理店型の多くは、相談料は無料です。保険に加入した場合は、その保険料を保険会社に払います。独立系FPへの相談のように有料のサービスもあるので、申込み前に料金を確認しましょう。
Q. 相談したら保険に入らないといけませんか?
A. 入る義務はありません。「今日は話を聞くだけです」と最初に伝えておくと、スムーズに進みます。
Q. しつこく勧誘されたらどうすればいいですか?
A. はっきり断り、運営会社の窓口に担当者の変更や連絡の停止を伝えましょう。解決しないときは消費者ホットライン188に相談できます。
Q. オンライン相談で個人情報は大丈夫ですか?
A. 申込み前に、運営会社名と個人情報保護方針を確認しましょう。保険証券を見せるときは、必要な部分だけ見せれば十分です。
Q. NISAの銘柄も選んでもらえますか?
A. 制度の仕組みや考え方は聞けますが、どの銘柄を買うかは自分で決めるのが基本です。金融商品仲介の登録があるかどうかでも対応が変わるため、各サービスに確認してください。
まとめ
- 無料FP相談の多くは保険代理店が運営し、保険会社からの手数料で成り立っている
- 店舗・訪問・オンラインのどれで話すかを先に決めると選びやすい
- 比較のポイントは、料金の分かりやすさ、相談方法、勧誘方針の公開、あなたとの相性
- 自宅で夫婦そろって相談したい既婚の会社員なら訪問型の保険ストーリーも候補(対象条件あり)。販売と切り離したいなら有料の独立系FP
- 相談前に「聞きたいこと・保険証券・家計のメモ」を用意し、その場では契約しない
次の行動としては、まず相談したいことを1つだけメモしてみてください。それが決まれば、どのサービスが合うかも自然と見えてきます。

